Quản lý và Vận hành nhà hàng, quán ăn
Cách Quản Lý Chi Phí (Cost) Trong Nhà Hàng Để Tối Đa Lợi Nhuận
Th9
Cách Quản Lý Chi Phí (Cost) Trong Nhà Hàng Để Tối Đa Lợi Nhuận
Quản lý chi phí (cost) trong nhà hàng là quá trình kiểm soát ba nhóm chi phí cốt lõi — food cost (giá vốn nguyên liệu), labor cost (chi phí nhân sự) và chi phí vận hành cố định — sao cho tổng “prime cost” (food cost + labor cost) không vượt quá 60-65% doanh thu. Đây không phải là bài toán cắt giảm chi tiêu một cách cảm tính, mà là một kỹ năng vận hành bếp đòi hỏi định lượng chính xác đến từng gram nguyên liệu, quy trình kiểm soát hao hụt chặt chẽ và kỷ luật ghi chép hằng ngày. Trong bài viết này, bạn sẽ nắm được cách tính food cost và định giá món ăn theo công thức chuẩn nhà hàng, cách kiểm soát chi phí nhân sự bếp theo ca làm việc, cách xây dựng recipe card để chuẩn hóa định lượng, các nguyên nhân thất thoát phổ biến nhất trong bếp Việt Nam và cách khắc phục, cùng với hệ thống KPI để theo dõi sức khỏe tài chính bếp theo tuần. Đây là kiến thức nền mà bất kỳ ai muốn làm bếp trưởng, quản lý bếp hay giám sát vận hành đều bắt buộc phải thành thạo, không chỉ chủ quán mới cần biết.
Food Cost Là Gì Và Cách Tính Chuẩn Trong Bếp Chuyên Nghiệp
Food cost là tỷ lệ phần trăm giữa chi phí nguyên liệu tạo ra một món ăn so với giá bán món ăn đó, và đây là chỉ số đầu tiên mọi bếp trưởng phải nắm rõ trước khi lên bất kỳ thực đơn nào. Công thức cơ bản là: Food cost (%) = (Chi phí nguyên liệu / Giá bán) x 100. Ngược lại, khi bạn đã biết chi phí nguyên liệu và muốn tìm giá bán, công thức đảo ngược là Giá bán = Chi phí nguyên liệu / Tỷ lệ food cost mục tiêu.
Trong thực tế vận hành, tỷ lệ food cost lý tưởng dao động 28-35% tùy phân khúc nhà hàng. Nhà hàng bình dân, quán cơm văn phòng thường chấp nhận food cost 30-38% vì giá bán thấp, trong khi nhà hàng fine-dining lại giữ food cost 25-30% vì phần lớn giá trị món ăn nằm ở trải nghiệm và tay nghề chứ không phải nguyên liệu thô. Đây là điểm nhiều người mới vào nghề hiểu sai: food cost thấp không đồng nghĩa với lãi nhiều hơn, vì nó còn phụ thuộc vào doanh số bán ra và labor cost đi kèm.
Ví dụ thực tế: một suất bò lúc lắc có chi phí nguyên liệu (thịt bò, hành tây, ớt chuông, gia vị) là 45.000đ. Nếu bếp áp dụng food cost mục tiêu 32%, giá bán hợp lý sẽ là 45.000 / 0,32 = 140.625đ, thường được làm tròn lên 145.000đ hoặc 149.000đ để thuận tiện thu ngân.
Sai lầm phổ biến nhất khi tính food cost là bỏ sót “chi phí ẩn” — nước chấm, dầu ăn dùng để chiên/xào hao hụt, gia vị nêm nếm không đo lường, hoặc phần trang trí đĩa (rau thơm, chanh, ớt tỉa hoa). Những khoản này cộng dồn có thể đội food cost thực tế lên 3-5% so với con số tính trên giấy. Để tính food cost chính xác đến từng món, bạn bắt buộc phải nắm vững kỹ thuật sơ chế và định lượng chuẩn.
Yield Rate — Tỷ Lệ Thu Hồi Sau Sơ Chế Ảnh Hưởng Thế Nào Đến Food Cost?
Yield rate (tỷ lệ thu hồi) là phần trăm nguyên liệu còn sử dụng được sau khi sơ chế, loại bỏ phần thải bỏ như xương, vỏ, gân, mỡ thừa. Đây là yếu tố mà rất nhiều công thức tính food cost trên mạng bỏ qua, dẫn đến định giá sai. Ví dụ, cá lóc nguyên con giá 90.000đ/kg, sau khi làm sạch (bỏ vảy, đầu, ruột, xương) chỉ còn lại khoảng 55-60% thịt sử dụng được. Vậy giá vốn thực tế của phần thịt cá không phải 90.000đ/kg mà là 90.000 / 0,58 ≈ 155.000đ/kg. Nếu bếp trưởng định giá món dựa trên giá mua nguyên con mà quên hệ số yield rate, món ăn đó sẽ âm thầm lỗ mỗi ngày mà không ai phát hiện ra.
Kiểm Soát Chi Phí Nhân Sự (Labor Cost) Trong Bếp
Labor cost trong bếp là toàn bộ chi phí trả cho đội ngũ bếp gồm lương cứng, phụ cấp, thưởng ca, bảo hiểm và chi phí đào tạo, thường chiếm 25-35% doanh thu nhà hàng và là khoản chi lớn thứ hai sau food cost. Công thức tính: Tỷ lệ labor cost (%) = (Tổng chi phí nhân sự bếp / Doanh thu) x 100.
Khác với food cost có thể tính theo từng món, labor cost cần được nhìn theo ca làm việc và mùa vụ kinh doanh. Một sai lầm phổ biến của bếp mới vận hành là xếp ca đồng đều bất kể ngày cao điểm hay thấp điểm, dẫn đến tình trạng dư người vào giờ vắng khách (lãng phí lương) và thiếu người vào giờ cao điểm (chậm phục vụ, giảm chất lượng món). Cách khắc phục thực tế mà các bếp chuyên nghiệp áp dụng là xây dựng bảng “labor cost theo khung giờ” dựa trên dữ liệu doanh thu trung bình 4 tuần gần nhất, từ đó xếp ca linh hoạt theo mô hình full-time — part-time kết hợp.
Bạn có nên thuê thêm phụ bếp khi doanh thu tăng đột biến vào cuối tuần không? Câu trả lời phụ thuộc vào việc tăng ca của nhân viên hiện tại có đủ đáp ứng hay không. Nếu tăng ca khiến labor cost vượt ngưỡng 35% trong khi thuê thêm nhân viên thời vụ (part-time cuối tuần) giữ được tỷ lệ dưới 30%, phương án thuê thời vụ luôn tối ưu hơn về mặt chi phí lẫn sức khỏe đội ngũ, tránh tình trạng nhân viên chính thức kiệt sức dẫn đến nghỉ việc.
Bảng dưới đây là ví dụ cơ cấu labor cost cho một bếp nhà hàng tầm trung, phục vụ 150-200 khách/ngày:
| Vị trí | Số lượng | Lương/tháng (triệu đồng) | Tổng chi phí | Tỷ trọng trong labor cost |
|---|---|---|---|---|
| Bếp trưởng | 1 | 18-25 | 18-25tr | 22% |
| Bếp phó/Chef de Partie | 2 | 12-15 | 24-30tr | 26% |
| Đầu bếp chính | 3 | 9-11 | 27-33tr | 28% |
| Phụ bếp | 4 | 6-7 | 24-28tr | 24% |
Chi phí nhân sự không chỉ là con số lương — nó còn phản ánh cơ cấu vị trí và lộ trình thăng tiến trong bếp. Nếu bạn đang cân nhắc định hướng nghề nghiệp hoặc xây dựng đội ngũ.
Prime Cost — Chỉ Số Quan Trọng Nhất Để Đánh Giá Sức Khỏe Tài Chính Bếp
Prime cost là tổng của food cost và labor cost, chiếm phần lớn nhất trong cơ cấu chi phí nhà hàng và là chỉ số số một mà bếp trưởng cùng quản lý vận hành phải theo dõi hằng tuần. Công thức: Prime Cost = Food Cost + Labor Cost, và ngưỡng an toàn phổ biến trong ngành F&B Việt Nam là prime cost không vượt quá 60-65% doanh thu.
Tại sao prime cost quan trọng hơn việc nhìn riêng từng chỉ số? Vì hai khoản này có tính đánh đổi lẫn nhau. Một bếp dùng nhiều nguyên liệu chế biến sẵn (bán thành phẩm) sẽ giảm labor cost (ít nhân công sơ chế) nhưng tăng food cost (giá bán thành phẩm cao hơn nguyên liệu thô). Ngược lại, bếp tự sơ chế toàn bộ từ nguyên liệu tươi sẽ giảm food cost nhưng cần nhiều nhân sự hơn, tăng labor cost. Nhìn riêng lẻ từng chỉ số dễ khiến bạn đưa ra quyết định sai — ví dụ cắt giảm nhân sự để giảm labor cost nhưng lại làm tăng hao hụt nguyên liệu do thiếu người kiểm soát, khiến food cost tăng bù lại.
Ví dụ tính prime cost thực tế: nhà hàng có doanh thu tháng 800 triệu đồng, food cost 34% (272 triệu) và labor cost 28% (224 triệu). Prime cost = 34% + 28% = 62%, tương đương 496 triệu đồng — nằm trong ngưỡng an toàn. Nếu prime cost vượt 68-70%, đây là tín hiệu cảnh báo đỏ cần rà soát ngay lập tức, thường bắt đầu từ việc kiểm tra định lượng món ăn và lịch xếp ca.
Nguyên Nhân Thất Thoát Chi Phí Phổ Biến Nhất Trong Bếp Việt Nam
Thất thoát chi phí trong bếp chủ yếu đến từ ba nguồn: định lượng tay không chuẩn, hư hỏng do bảo quản sai cách, và hao hụt trong khâu chế biến không được ghi nhận. Đây là những “lỗ hổng vô hình” khiến food cost thực tế luôn cao hơn food cost tính trên giấy 3-8%, và là nguyên nhân hàng đầu khiến nhiều bếp “doanh thu tăng nhưng lợi nhuận không tăng”.
Vì sao bếp của bạn hao hụt nguyên liệu dù đã tính toán kỹ trên giấy? Nguyên nhân phổ biến nhất là nhân viên bếp định lượng bằng cảm tính (múc bằng muỗng, “áng chừng” bằng mắt) thay vì cân đo chính xác. Một nghiên cứu vận hành thực tế cho thấy định lượng tay không chuẩn có thể khiến chi phí nguyên liệu cho mỗi món dao động 10-15% giữa các ca làm, tùy vào tay nghề và độ cẩn thận của từng đầu bếp.
Ba nguyên nhân thất thoát cụ thể mà bạn cần kiểm soát:
- Định lượng không đồng nhất: Không có recipe card chuẩn, mỗi ca bếp nêm nếm và múc nguyên liệu khác nhau, dẫn đến chi phí món ăn dao động thất thường và khách hàng nhận trải nghiệm không đồng đều.
- Bảo quản sai nguyên tắc FIFO/FEFO: Nguyên liệu nhập trước không được dùng trước (First In First Out), khiến hàng cũ hỏng trong khi hàng mới vẫn còn tồn kho, gây lãng phí kép.
- Chế biến hao hụt không kiểm soát: Chiên rán quá lâu làm hao dầu, cắt gọt lãng phí phần thịt còn dùng được, hoặc làm rơi vãi trong quá trình nấu mà không có ai giám sát và ghi nhận.
Làm sao để giảm hao hụt nguyên liệu trong bếp một cách bền vững? Giải pháp cốt lõi là chuẩn hóa toàn bộ quy trình bằng recipe card (thẻ công thức chuẩn) ghi rõ định lượng chính xác đến gram cho từng nguyên liệu, kèm hình ảnh trình bày món ăn mẫu để mọi ca bếp — dù là đầu bếp chính hay phụ bếp mới — đều làm ra sản phẩm giống hệt nhau. Đồng thời, áp dụng nguyên tắc FIFO/FEFO nghiêm ngặt trong kho lạnh và kho khô, dán nhãn ngày nhập cho mọi lô hàng.
Việc kiểm soát hao hụt còn gắn liền chặt chẽ với an toàn thực phẩm — nguyên liệu bảo quản sai không chỉ gây lãng phí mà còn tiềm ẩn rủi ro ngộ độc thực phẩm. Đây là lý do bếp chuyên nghiệp luôn tích hợp quản lý chi phí với tiêu chuẩn HACCP.
Xây Dựng Recipe Card — Công Cụ Chuẩn Hóa Định Lượng Bắt Buộc
Recipe card là tài liệu chuẩn hóa ghi rõ định lượng nguyên liệu, các bước chế biến, thời gian nấu và cách trình bày cho từng món ăn trong thực đơn, đóng vai trò như “bản thiết kế” giúp bếp kiểm soát food cost chính xác và duy trì chất lượng đồng đều bất kể ai đứng bếp. Đây là công cụ nền tảng mà bất kỳ bếp chuyên nghiệp nào cũng phải có trước khi đưa món ăn vào vận hành thực tế, không phải tùy chọn.
Một recipe card đầy đủ cần có tối thiểu các thành phần sau:
- Tên món và mã món trong hệ thống order để đối chiếu với phần mềm POS.
- Danh sách nguyên liệu với định lượng chính xác theo gram/ml, không dùng đơn vị mơ hồ như “vừa đủ” hay “1 ít”.
- Chi phí nguyên liệu quy đổi theo giá nhập kho hiện tại, cập nhật định kỳ khi giá thị trường biến động.
- Các bước chế biến theo thứ tự, kèm nhiệt độ và thời gian cụ thể cho từng bước nấu.
- Hình ảnh trình bày món ăn mẫu để đảm bảo tính đồng nhất khi ra món.
- Ghi chú dị ứng và thay thế nguyên liệu cho khách có yêu cầu đặc biệt.
Khi giá nguyên liệu đầu vào biến động — ví dụ giá thịt heo tăng 15% theo mùa — recipe card giúp bạn tính toán ngay lập tức mức độ ảnh hưởng đến food cost của từng món mà không cần làm lại từ đầu, vì mọi định lượng đã được số hóa sẵn. Đây chính là lý do các chuỗi nhà hàng lớn luôn quản lý recipe card như tài sản cốt lõi, không kém gì công thức bí truyền.
Việc xây dựng recipe card chuẩn cũng đòi hỏi đầu bếp nắm vững các phương pháp nấu cơ bản để định lượng thời gian và nhiệt độ chính xác, tránh tình trạng nấu quá lửa gây hao hụt nguyên liệu hoặc chưa chín tới phải làm lại.
Menu Engineering — Tối Ưu Thực Đơn Dựa Trên Dữ Liệu Chi Phí Và Doanh Số
Menu engineering là kỹ thuật phân tích từng món ăn trong thực đơn dựa trên hai trục: mức độ phổ biến (số lượng bán ra) và mức lợi nhuận (giá bán trừ food cost), từ đó phân loại món ăn thành 4 nhóm để đưa ra quyết định giữ, cải tiến giá, quảng bá thêm hay loại bỏ khỏi menu. Đây là bước nâng cao sau khi bạn đã kiểm soát tốt food cost và labor cost ở cấp độ từng món.
Bốn nhóm phân loại trong menu engineering:
| Nhóm | Đặc điểm | Hành động đề xuất |
|---|---|---|
| Ngôi sao (Star) | Bán chạy + lợi nhuận cao | Giữ nguyên, đưa lên vị trí nổi bật trên menu |
| Con bò sữa (Plow Horse) | Bán chạy + lợi nhuận thấp | Tối ưu lại công thức hoặc tăng giá nhẹ |
| Câu đố (Puzzle) | Bán chậm + lợi nhuận cao | Đẩy mạnh marketing, đặt vị trí dễ thấy hơn |
| Chó (Dog) | Bán chậm + lợi nhuận thấp | Cân nhắc loại bỏ khỏi menu |
Một trường hợp thực tế: chuỗi quán cà phê 8 chi nhánh tại TP.HCM có food cost trung bình 38,4%, vượt xa ngưỡng an toàn. Sau khi áp dụng menu engineering để loại bỏ và định giá lại các món thuộc nhóm “Chó” — những món food cost cao nhưng bán chậm — kết hợp với chuẩn hóa recipe card và siết chặt quy trình FIFO trong kho, food cost giảm xuống còn 32,1% chỉ sau 90 ngày, tương đương tiết kiệm khoảng 378 triệu đồng/tháng trên doanh thu khoảng 6 tỷ đồng, mà không cần đổi nhà cung cấp hay đầu tư phần mềm mới.
Có nên loại bỏ ngay món ăn thuộc nhóm “Chó” ra khỏi menu không? Không nên loại bỏ vội vàng nếu món đó có vai trò chiến lược — ví dụ món khai vị giá rẻ giúp thu hút khách mới hoặc món signature tạo dấu ấn thương hiệu. Trong trường hợp này, giải pháp tốt hơn là tối ưu lại recipe card để giảm food cost của món mà vẫn giữ hương vị, thay vì xóa hoàn toàn khỏi thực đơn.
Kiểm Soát Chi Phí Vận Hành Cố Định Liên Quan Đến Bếp
Chi phí vận hành cố định gồm điện, nước, gas, khấu hao thiết bị bếp và bảo trì định kỳ thường chiếm 8-15% doanh thu, và tuy không lớn bằng food cost hay labor cost nhưng lại là khoản dễ bị bỏ quên nhất trong quản lý chi phí bếp hằng ngày. Khác với food cost có thể theo dõi theo từng món, chi phí vận hành cố định cần được theo dõi theo chu kỳ tháng và so sánh với công suất hoạt động thực tế của bếp.
Ba khoản chi vận hành bếp thường bị quản lý lỏng lẻo nhất:
- Điện năng thiết bị bếp: Bếp gas công nghiệp, tủ đông, lò nướng chạy không tải (bật sẵn chờ khách) trong giờ thấp điểm gây lãng phí điện đáng kể, đặc biệt với thiết bị công suất lớn như tủ đông kho lạnh.
- Gas và nhiên liệu đun nấu: Rò rỉ gas nhỏ hoặc bếp không được bảo trì định kỳ khiến hiệu suất đốt giảm, tiêu tốn nhiên liệu nhiều hơn 10-20% cho cùng một sản lượng món ăn.
- Khấu hao và bảo trì thiết bị: Không có lịch bảo trì định kỳ khiến thiết bị hỏng đột xuất, vừa tốn chi phí sửa chữa khẩn cấp vừa gián đoạn vận hành bếp trong giờ cao điểm.
Việc bố trí bếp khoa học theo nguyên tắc luồng di chuyển một chiều (từ khu nhận hàng → sơ chế → chế biến → ra món) không chỉ giúp tăng năng suất mà còn giảm thời gian vận hành thiết bị không cần thiết, gián tiếp tiết kiệm chi phí điện nước. Đây là lý do setup bếp ngay từ đầu quan trọng không kém việc quản lý chi phí sau này.
Xây Dựng Hệ Thống Theo Dõi KPI Chi Phí Hằng Tuần Trong Bếp
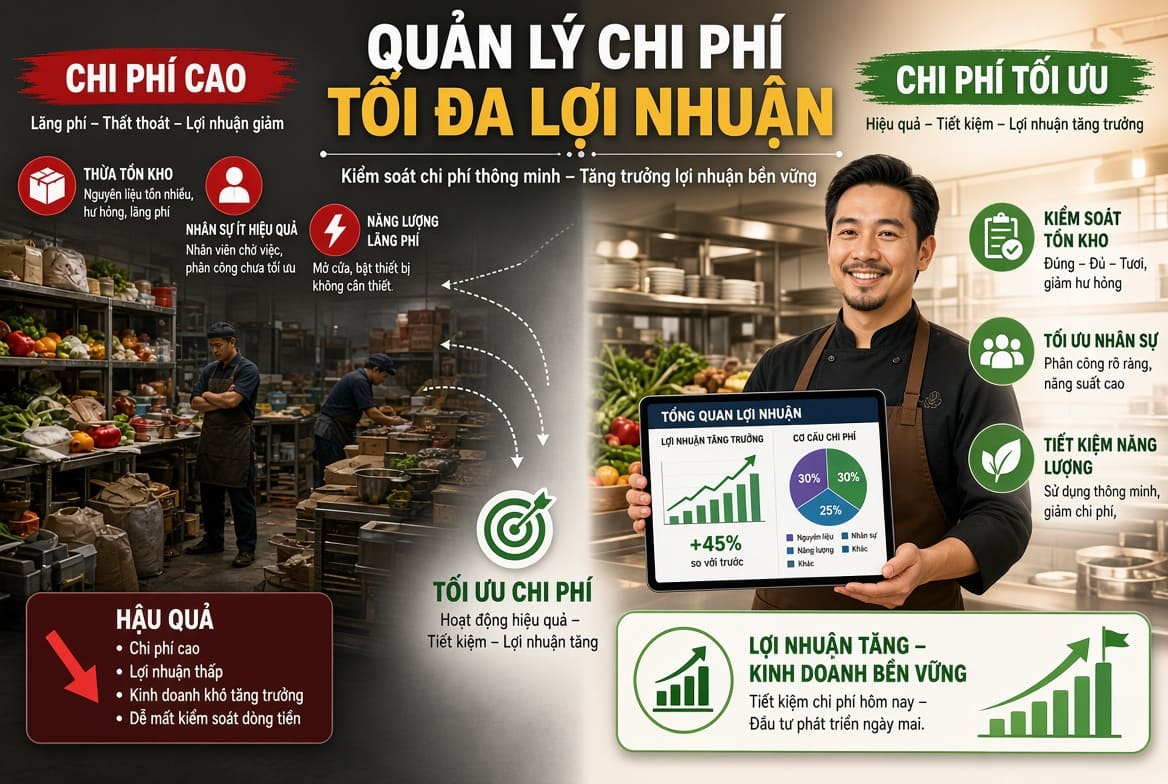
Theo dõi KPI chi phí hằng tuần là quy trình bắt buộc để phát hiện sớm bất thường trong food cost và labor cost trước khi chúng tích lũy thành khoản lỗ lớn cuối tháng, và đây là kỹ năng phân biệt rõ ràng giữa một bếp trưởng chuyên nghiệp với người chỉ biết nấu ăn ngon. Nguyên tắc cốt lõi: chi phí phải được đo lường theo tuần, không chờ đến cuối tháng mới tổng kết, vì khi đó thất thoát đã xảy ra và không thể khắc phục hồi tố.
Quy trình kiểm soát chi phí theo mô hình 4 tuần mà nhiều bếp chuyên nghiệp áp dụng:
- Tuần 1 — Đo lường hiện trạng: Tính food cost và labor cost thực tế của tuần trước, đối chiếu với con số mục tiêu để xác định mức chênh lệch.
- Tuần 2 — Xác định điểm rò rỉ: Rà soát ba nguồn thất thoát lớn nhất gồm định lượng tay không chuẩn, hư hỏng do bảo quản sai, và hao hụt trong chế biến; áp dụng nghiêm ngặt FIFO/FEFO trong kho.
- Tuần 3 — Chuẩn hóa lại recipe card: Cập nhật định lượng chính xác cho các món có food cost lệch cao nhất, đào tạo lại nhân viên bếp theo tiêu chuẩn mới.
- Tuần 4 — Tối ưu menu và tái đo lường: Dùng menu engineering để loại bỏ hoặc định giá lại món ăn food cost cao mà bán chậm, sau đó đo lại toàn bộ chỉ số để xác nhận cải thiện.
Nên xem lại chi phí bếp theo tuần hay theo tháng? Bạn nên theo dõi theo tuần vì chu kỳ tháng quá dài để phát hiện kịp thời các bất thường như nhân viên định lượng sai hoặc nguyên liệu hỏng hàng loạt — đến khi tổng kết tháng, thiệt hại thường đã ở mức khó khắc phục. Theo dõi tuần giúp bạn can thiệp ngay khi vấn đề mới phát sinh, giảm thiểu rủi ro tích lũy.
Kỹ năng quản lý chi phí hiệu quả không chỉ nằm ở công thức tính toán mà còn ở khả năng giao tiếp, tạo động lực và xây dựng kỷ luật cho cả đội bếp tuân thủ quy trình định lượng mỗi ngày — đây là nhóm kỹ năng thường bị đánh giá thấp nhưng lại quyết định việc quy trình có được duy trì lâu dài hay không.
Câu Hỏi Thường Gặp
Food cost bao nhiêu phần trăm là hợp lý cho nhà hàng?
Food cost hợp lý dao động 28-35% doanh thu tùy phân khúc: nhà hàng bình dân chấp nhận 30-38%, trong khi nhà hàng cao cấp giữ ở mức 25-30% vì giá trị món ăn nằm nhiều ở trải nghiệm và tay nghề chế biến.
Prime cost bao nhiêu là an toàn?
Prime cost (food cost + labor cost) an toàn khi không vượt quá 60-65% doanh thu. Nếu prime cost vượt 68-70%, đây là dấu hiệu cảnh báo cần rà soát ngay định lượng món ăn và lịch xếp ca nhân sự.
Làm sao biết bếp đang thất thoát nguyên liệu?
Dấu hiệu rõ nhất là food cost thực tế cao hơn food cost tính trên giấy từ 3% trở lên trong nhiều tuần liên tiếp. Nguyên nhân thường đến từ định lượng tay không chuẩn, bảo quản sai FIFO/FEFO, hoặc hao hụt trong chế biến không được ghi nhận.
Recipe card có bắt buộc với bếp nhỏ không?
Có. Ngay cả bếp quy mô nhỏ cũng cần recipe card vì đây là công cụ duy nhất đảm bảo món ăn đồng nhất giữa các ca làm và giúp tính food cost chính xác khi giá nguyên liệu biến động, tránh tình trạng mỗi người nấu một kiểu.
Labor cost bao nhiêu phần trăm là tối ưu cho bếp?
Labor cost tối ưu thường trong khoảng 25-35% doanh thu. Con số cụ thể phụ thuộc vào mô hình phục vụ — bếp chế biến từ nguyên liệu thô cần nhiều nhân sự hơn (labor cost cao hơn) nhưng đổi lại food cost thấp hơn so với bếp dùng bán thành phẩm.
Menu engineering có cần phần mềm chuyên dụng không?
Không bắt buộc. Bạn có thể thực hiện menu engineering cơ bản bằng bảng tính Excel với dữ liệu doanh số và food cost từng món trong 30 ngày gần nhất, phân loại theo 4 nhóm Ngôi sao, Con bò sữa, Câu đố và Chó để ra quyết định.
Tổng Kết
Quản lý chi phí trong nhà hàng xoay quanh bốn trụ cột: kiểm soát food cost qua định lượng chính xác và tính đúng yield rate, quản lý labor cost theo ca làm việc dựa trên dữ liệu doanh thu thực tế, theo dõi chỉ số prime cost tổng hợp để đánh giá sức khỏe tài chính bếp, và xây dựng recipe card chuẩn hóa làm nền tảng cho mọi quyết định về giá và menu engineering. Đây là bộ kỹ năng vận hành cốt lõi, không phải lý thuyết suông — một bếp trưởng giỏi phải vừa nấu ngon vừa đọc được con số, vì lợi nhuận nhà hàng được quyết định từ trong bếp trước khi ra đến bàn ăn của khách.
Nếu bạn đang muốn xây dựng nền tảng vững chắc về kỹ thuật vận hành bếp chuyên nghiệp — từ định lượng, chuẩn hóa recipe card đến kiểm soát chi phí thực chiến — hãy tham khảo các khóa đào tạo đầu bếp chuyên nghiệp tại daotaobep.com, nơi bạn được thực hành trực tiếp trên quy trình chuẩn nhà hàng thay vì chỉ học lý thuyết suông. Liên hệ với trung tâm ngay hôm nay để được tư vấn lộ trình phù hợp với mục tiêu nghề nghiệp của bạn.
